Rupiah Melemah ke Rp17.730 Jelang Keputusan Suku Bunga The Fed
Rabu, 16 September 2026 | 12:00 WIB
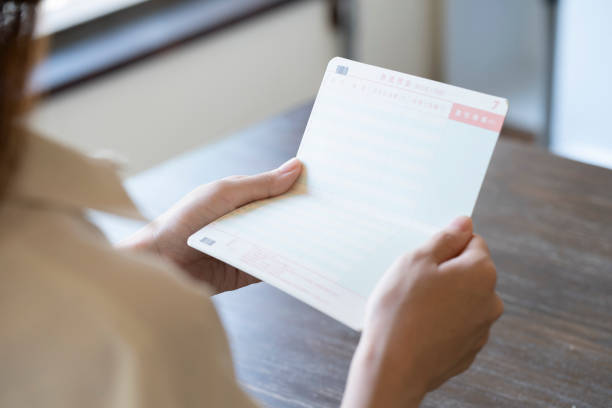 Ilustrasi seorang waniya yang memeriksa rekening di buku tabungan. Foto: iStock
Pemerintah menyiapkan kebijakan pemberian rekening bank secara otomatis bagi warga negara Indonesia (WNI) yang memasuki usia 17 tahun dan telah memiliki KTP.
Program yang melibatkan BRI dan BSI ini ditujukan untuk memperluas inklusi keuangan sekaligus memudahkan penyaluran berbagai program pemerintah.
Rencananya, rekening akan mendapat saldo awal Rp50 ribu dan dapat digunakan untuk menabung serta bertransaksi.
Meski ditargetkan mulai berjalan sebelum akhir 2026, mekanisme pembukaan, aktivasi, hingga penggunaan rekening tersebut masih dalam tahap penyusunan bersama regulator dan perbankan.
Putu Anom Mahadwartha Dekan Fakultas Bisnis dan Ekonomika (FBE) Universitas Surabaya (Ubaya) mengatakan, kebijakan yang melibatkan BRI dan BSI tersebut memang berpotensi memperluas akses masyarakat terhadap layanan perbankan.
“Dari sisi positifnya sesuai yang disampaikan oleh kementerian juga, bahwa itu bisa meningkatkan eksekusi inklusi keuangan,” kata Putu dalam program Wawasan Radio Suara Surabaya, Rabu (16/9/2026).
Menurutnya, rekening otomatis juga dapat membuat penyaluran bantuan sosial lebih efisien karena dana dapat langsung diarahkan ke rekening penerima.
Selain itu, kebijakan tersebut dinilai sejalan dengan upaya digitalisasi ekonomi.
Akan tetapi, Putu juga mempertanyakan dampak pemberian saldo awal Rp50 ribu terhadap perekonomian masyarakat.
Menurutnya, nominal tersebut tidak cukup besar untuk meningkatkan daya beli maupun mengentaskan kemiskinan dalam jangka panjang.
“Kalau ada uang Rp50.000 diberikan kepada 200-an juta masyarakat atau rakyat Indonesia itu enggak terlalu ngefek secara ekonomi sebenarnya,” ujarnya.
Putu juga menilai pemerintah perlu mengantisipasi munculnya rekening dorman atau rekening yang tidak aktif. Menurutnya, mekanisme pengelolaan rekening tersebut perlu dijelaskan, termasuk mengenai biaya transaksi dan biaya pengelolaan rekening.
Selain itu, dia menyoroti potensi penyalahgunaan rekening. Menurut Putu, membuka akses rekening kepada masyarakat tidak otomatis membuat mereka memiliki literasi keuangan yang baik.
“Ini bukan masalah orang bisa melakukan akses ke perbankan, tapi kita sering mendengar atau banyak sekali kasus misalnya judi online, yang kemudian aktivitas ilegal dari sisi pemanfaatan rekening bank seperti itu. Itu potensinya besar untuk penyalahgunaan sebenarnya,” katanya.
Putu juga menilai kebijakan tersebut berpotensi menjadi bahan perdebatan politik menjelang Pemilu 2029. Ia menyebut lawan politik pemerintah dapat memandang pemberian saldo langsung ke rekening masyarakat sebagai bentuk kebijakan yang berpotensi dikaitkan dengan praktik “serangan fajar”.
“Bisa jadi lawan politik akan menyampaikan bahwa ini akan jadi apa suatu mekanisme legal secara kebijakan pemerintah untuk melakukan serangan fajar,” ujarnya.
Menurut Putu, pemerintah memiliki alternatif untuk meningkatkan ketepatan sasaran bantuan tanpa harus membuka rekening bagi seluruh masyarakat.
Dia menyarankan pemerintah terlebih dahulu memperbaiki basis data desil penerima bantuan sosial. Setelah data dinilai akurat, rekening dapat dibuat secara khusus bagi masyarakat yang memang membutuhkan bantuan.
“Kalau itu sudah cukup, katakanlah tingkat error-nya cuma satu persen, atau 99 persen yakin secara statistik begitu bahwa desilnya tepat, tidak salah kamar, itu sudah cukup sebenarnya,” katanya.
Putu pun mengusulkan rekening khusus tersebut tidak dibebani biaya transaksi maupun biaya pengelolaan. Penggunaannya juga dapat dibatasi agar dana bantuan tidak digunakan untuk kebutuhan konsumtif yang tidak sesuai peruntukan.
Dengan mekanisme tersebut, menurut dia, pemerintah juga akan lebih mudah memantau penggunaan dana bantuan.
Putu mengatakan, bank-bank Himbara (Himpunan Bank Milik Negara) dapat dilibatkan secara lebih masif dalam meningkatkan literasi keuangan masyarakat, khususnya kelompok masyarakat pada desil bawah.
“Saya sebenarnya mendukung kalau Bank Himbara itu masuk ke situ. Mereka masuk kepada masyarakat-masyarakat Desil 1, Desil 2, semuanya menjelaskan bahwa ini kita punya program ini dan sebagainya. Itu harusnya secara masif dilakukan,” ujarnya.
Menurutnya, pemerintah tidak harus menjalankan edukasi literasi keuangan secara langsung. Perbankan dapat mengambil peran, sementara OJK dan Bank Indonesia menjalankan fungsi pengawasan.
Dari perspektif industri perbankan, Putu menilai rekening massal berpotensi memberikan keuntungan bagi bank karena menciptakan jumlah nasabah yang sangat besar sekaligus menghimpun dana.
“Kalau saya jadi direktur banknya mah, saya santai. Kipas-kipas kita. Langsung tiba-tiba punya ratusan juta nasabah,” katanya.
Ia mencontohkan, apabila saldo Rp50 ribu tidak langsung ditarik seluruhnya oleh nasabah, sebagian dana akan tetap berada di bank.
Putu menyarankan pemerintah tidak terburu-buru menjalankan kebijakan tersebut. Menurutnya, pemerintah sebaiknya memperbaiki basis data penerima bantuan terlebih dahulu, kemudian membuka rekening bagi masyarakat yang memang membutuhkan.
“Kalau saya saran saya sebagai ekonom ya, itu harusnya butuh proses yang lebih panjang. Artinya, kalau saya lebih condong harus pakai desil dulu deh, perbaiki Desil dulu,” ujarnya.
Dia menilai rekening khusus dapat diarahkan untuk berbagai program bantuan, seperti bantuan sosial, KIP, beasiswa, dan program lain yang bertujuan meningkatkan pendapatan atau akses masyarakat.
Putu juga menyoroti besarnya anggaran yang dibutuhkan apabila saldo awal diberikan secara massal. Menurutnya, dana sekitar Rp11 triliun hingga Rp14 triliun perlu dibandingkan dengan efektivitas program yang dihasilkan.
“Concern kita itu adalah dampak efektivitasnya. Yang kemudian kita menghabiskan 11 triliun untuk sesuatu yang capaian kinerjanya belum jelas atau belum tahu efektivitas apa,” katanya.
Menurut Putu, nominal tersebut mungkin relatif kecil jika dibandingkan dengan belanja negara secara keseluruhan. Namun, penggunaan uang pajak tetap perlu dipertanggungjawabkan melalui capaian program yang jelas. (saf/ipg)

 NOW ON AIR SSFM 100
 31o